Domain reutlingen-shop.de kaufen?
Wir ziehen mit dem Projekt
reutlingen-shop.de um.
Sind Sie am Kauf der Domain
reutlingen-shop.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain reutlingen-shop.de kaufen?
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **


Ähnliche Suchbegriffe für Betriebsausgaben
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
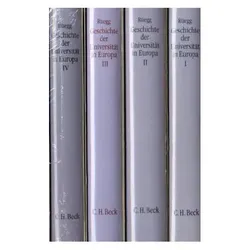
Geschichte der Universität in Europa / Geschichte der Universität in Europa Gesamtwerk, Fachbücher von Walter RüeggDas Werk "Geschichte der Universität in Europa" ist ein umfassendes vierbändiges Fachbuch, das die Entwicklung der Universitäten in Europa von ihren Anfängen im Mittelalter bis zur Gegenwart detailliert darstellt. Herausgegeben von einem internationalen Komitee unter der Leitung von Walter Rüegg, bietet es eine vergleichende Analyse der europäischen und aussereuropäischen Universitäten, die nach dem europäischen Modell gegründet wurden. Die Bände sind systematisch aufgebaut und gliedern sich in thematische Einführungen sowie detaillierte Beschreibungen der universitären Strukturen, einschliesslich Organisation, Finanzierung und Lehrkörper. Ziel ist es, die gesellschaftlichen Rahmenbedingungen, die Merkmale der geistigen und institutionellen Identität sowie die Herausforderungen der Universitäten in ihren historischen Kontexten zu beleuchten. Dieses Werk ist somit nicht nur eine historische Abhandlung, sondern auch eine wertvolle Ressource für die Forschung und das Verständnis der Hochschulbildung in Europa.298,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
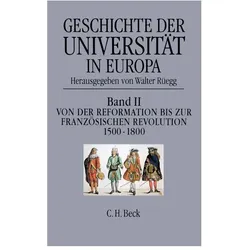
Geschichte der Universität in Europa / Geschichte der Universität in Europa Bd. II: Von der Reformat, FachbücherDer zweite Band der "Geschichte der Universität in Europa" bietet eine umfassende Analyse der Hochschulbildung zwischen 1500 und 1800. In diesem Werk wird die regionale, konfessionelle und wissenschaftliche Diversifizierung der Universitäten in Europa detailliert untersucht. Der erste Teil des Buches gibt eine thematische Einführung und skizziert die Entwicklung und Verteilung der Hochschulen. Der zweite Teil widmet sich den Strukturen der Universitäten, einschliesslich Organisation, Finanzierung und Verwaltung. Der dritte Teil beleuchtet die Ausbildung der Studierenden, während der vierte Teil die wissenschaftliche Entwicklung thematisiert. Vierzehn führende Autoren aus acht Ländern tragen dazu bei, ein neues Bild der gesellschaftlichen und wissenschaftlichen Rolle der Universitäten in dieser Zeit zu entwerfen. Dieses Buch ist eine wertvolle Ressource für alle, die sich für die Geschichte des Hochschulwesens und die Entwicklung der Universitäten in Europa interessieren.84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geschichte der Universität in Europa / Geschichte der Universität in Europa Bd. III: Vom 19. Jahrhun, FachbücherDie Geschichte der Universität in Europa ist ein umfassendes vierbändiges Werk, herausgegeben von Walter Rüegg, das die Entwicklung der Universitäten in Europa detailliert beschreibt. Der dritte Band, der sich mit der Zeit vom 19. Jahrhundert bis zum Ende des Zweiten Weltkriegs beschäftigt, beleuchtet die bedeutende Rolle der deutschen Universitäten und deren Einfluss auf Bildungssysteme in vielen Ländern. In diesem Band wird die Expansion und Differenzierung der Hochschullandschaft in Europa analysiert, wobei die Ideen von Wilhelm von Humboldt als prägend hervorgehoben werden. Sechzehn Fachleute aus verschiedenen europäischen Ländern haben an diesem Projekt mitgewirkt, um ein umfassendes Bild der Hochschulstrukturen, der Ausbildung der Studierenden und der sozialen Rahmenbedingungen zu zeichnen. Dieses Werk ist nicht nur für Historiker von Bedeutung, sondern auch für alle, die sich für die Entwicklung des Bildungssystems in Europa interessieren.88,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geschichte der Universität in Europa 1946 - 1990, FachbücherDie Geschichte der Universität in Europa 1946 - 1990, herausgegeben von Walter Rüegg, ist ein umfassendes vierbändiges Werk, das die Entwicklung der Universitäten in Europa nach dem Zweiten Weltkrieg bis zum Ende des 20. Jahrhunderts dokumentiert. Dieses bedeutende Projekt wurde in Zusammenarbeit mit der Europäischen Rektorenkonferenz ins Leben gerufen und von einem internationalen Herausgeberkomitee betreut. Die Bände bieten eine detaillierte Analyse der Veränderungen und Herausforderungen, mit denen die Hochschulen in Europa konfrontiert waren, und beleuchten die Rolle der Universitäten in der Gesellschaft. Die Veröffentlichung in mehreren Ländern und Sprachen unterstreicht die Relevanz und den Einfluss dieses Werkes auf die europäische Bildungslandschaft. Mit dem Erscheinen des vierten Bandes wird dieses einzigartige gesamteuropäische Projekt nun abgeschlossen und wird als grundlegende Referenz für zukünftige Forschungen dienen.88,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
-
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **
-
Was sind Betriebsausgaben Beispiele?
Was sind Betriebsausgaben Beispiele? Betriebsausgaben sind Kosten, die im Rahmen der Geschäftstätigkeit eines Unternehmens anfallen. Beispiele für Betriebsausgaben sind Miete für Geschäftsräume, Gehälter und Löhne der Mitarbeiter, Kosten für Büromaterial, Versicherungsbeiträge, Werbekosten, Energiekosten, Abschreibungen auf Anlagevermögen und Reisekosten. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und dienen der Erzielung von Einnahmen. Es ist wichtig, Betriebsausgaben sorgfältig zu dokumentieren und zu verwalten, um die finanzielle Gesundheit des Unternehmens zu gewährleisten. **

Was sind keine Betriebsausgaben?
Was sind keine Betriebsausgaben? Betriebsausgaben sind Kosten, die im Rahmen der Geschäftstätigkeit eines Unternehmens anfallen und steuerlich absetzbar sind. Dazu gehören beispielsweise Miete, Gehälter, Werbekosten und Büromaterial. Persönliche Ausgaben, die nicht direkt mit dem Betrieb zusammenhängen, wie private Einkäufe oder Urlaubskosten, zählen hingegen nicht zu den Betriebsausgaben. Ebenso sind Ausgaben, die nicht nachweislich für das Unternehmen getätigt wurden, wie Luxusgüter oder private Versicherungen, keine Betriebsausgaben. Es ist wichtig, zwischen betrieblichen und privaten Ausgaben zu unterscheiden, um steuerliche Vorteile optimal nutzen zu können. **
Sind Spenden abzugsfähige Betriebsausgaben?
Sind Spenden abzugsfähige Betriebsausgaben? Spenden können als Betriebsausgaben abgezogen werden, wenn sie betrieblich veranlasst sind und keine Gegenleistung erbracht wird. Allerdings gibt es bestimmte Voraussetzungen, die erfüllt sein müssen, damit Spenden steuerlich abzugsfähig sind. Dazu gehören unter anderem die Begünstigung des Empfängers, die Dokumentation der Spende sowie die Einhaltung der Höchstgrenzen für Spendenabzüge. Es ist ratsam, sich im Vorfeld genau über die steuerlichen Regelungen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren, um sicherzustellen, dass Spenden als Betriebsausgaben geltend gemacht werden können. **
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
Chemie - Kultur - Geschichte, FachbücherDas Fachbuch "Chemie - Kultur - Geschichte" bietet eine tiefgehende Analyse der Wechselwirkungen zwischen Chemie, Kultur und Geschichte. Es beleuchtet, wie Chemie oft als isolierte Disziplin wahrgenommen wird, während sie in Wirklichkeit eng mit kulturellen und historischen Aspekten verwoben ist. Der Autor Hans-Werner Schütt thematisiert die Entwicklung der Chemie von einem Alltagswissen hin zu einer komplexen Wissenschaft, die für das tägliche Leben von entscheidender Bedeutung ist. Das Buch zielt darauf ab, die Chemie in ihrer kulturellen und historischen Dimension zu erfassen und als Teil der Kulturgeschichte zu vermitteln. Darüber hinaus werden auch Beiträge zur Physik-, Biologie- und Technikgeschichte präsentiert, um den Ansatz der Wissenschaftskulturgeschichte umfassend zu dokumentieren. Mit 434 Seiten bietet das Werk eine fundierte Grundlage für alle, die sich für die Verknüpfungen zwischen diesen Disziplinen interessieren.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geschichte der Universität in Europa / Geschichte der Universität in Europa Bd. I: Mittelalter, FachbücherDas Buch "Geschichte der Universität in Europa Bd. I: Mittelalter" bietet eine umfassende Analyse der Entwicklung der Universitäten in Europa von ihren Anfängen im Mittelalter bis zur Gegenwart. Es ist der erste Band einer vierteiligen Reihe, die sich mit der Institution Universität und deren Einfluss auf die Gesellschaft beschäftigt. Herausgegeben von einem internationalen Komitee unter der Leitung von Walter Rüegg, beleuchtet das Werk die gesellschaftlichen Rahmenbedingungen, die Merkmale der geistigen und institutionellen Identität sowie die strukturellen und organisatorischen Aspekte der Universitäten. Der erste Teil des Buches bietet eine thematische Einführung und skizziert die Verteilung und Entwicklung der Hochschulen im Mittelalter. Die detaillierte Betrachtung der Universitäten wird durch aktuelle Forschungsergebnisse ergänzt und ermöglicht einen Vergleich zwischen den europäischen und aussereuropäischen Institutionen, die nach europäischem Vorbild gegründet wurden. Diese umfassende Darstellung ist sowohl für Wissenschaftler als auch für Interessierte an der Geschichte der Hochschulbildung von Bedeutung.78,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geschichte der Universität in Europa / Geschichte der Universität in Europa Gesamtwerk, Fachbücher von Walter RüeggDas Werk "Geschichte der Universität in Europa" ist ein umfassendes vierbändiges Fachbuch, das die Entwicklung der Universitäten in Europa von ihren Anfängen im Mittelalter bis zur Gegenwart detailliert darstellt. Herausgegeben von einem internationalen Komitee unter der Leitung von Walter Rüegg, bietet es eine vergleichende Analyse der europäischen und aussereuropäischen Universitäten, die nach dem europäischen Modell gegründet wurden. Die Bände sind systematisch aufgebaut und gliedern sich in thematische Einführungen sowie detaillierte Beschreibungen der universitären Strukturen, einschliesslich Organisation, Finanzierung und Lehrkörper. Ziel ist es, die gesellschaftlichen Rahmenbedingungen, die Merkmale der geistigen und institutionellen Identität sowie die Herausforderungen der Universitäten in ihren historischen Kontexten zu beleuchten. Dieses Werk ist somit nicht nur eine historische Abhandlung, sondern auch eine wertvolle Ressource für die Forschung und das Verständnis der Hochschulbildung in Europa.298,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geschichte der Universität in Europa / Geschichte der Universität in Europa Bd. II: Von der Reformat, FachbücherDer zweite Band der "Geschichte der Universität in Europa" bietet eine umfassende Analyse der Hochschulbildung zwischen 1500 und 1800. In diesem Werk wird die regionale, konfessionelle und wissenschaftliche Diversifizierung der Universitäten in Europa detailliert untersucht. Der erste Teil des Buches gibt eine thematische Einführung und skizziert die Entwicklung und Verteilung der Hochschulen. Der zweite Teil widmet sich den Strukturen der Universitäten, einschliesslich Organisation, Finanzierung und Verwaltung. Der dritte Teil beleuchtet die Ausbildung der Studierenden, während der vierte Teil die wissenschaftliche Entwicklung thematisiert. Vierzehn führende Autoren aus acht Ländern tragen dazu bei, ein neues Bild der gesellschaftlichen und wissenschaftlichen Rolle der Universitäten in dieser Zeit zu entwerfen. Dieses Buch ist eine wertvolle Ressource für alle, die sich für die Geschichte des Hochschulwesens und die Entwicklung der Universitäten in Europa interessieren.84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **
-
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **
-
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
Ähnliche Suchbegriffe für Betriebsausgaben
-
Geschichte der Universität in Europa / Geschichte der Universität in Europa Bd. III: Vom 19. Jahrhun, FachbücherDie Geschichte der Universität in Europa ist ein umfassendes vierbändiges Werk, herausgegeben von Walter Rüegg, das die Entwicklung der Universitäten in Europa detailliert beschreibt. Der dritte Band, der sich mit der Zeit vom 19. Jahrhundert bis zum Ende des Zweiten Weltkriegs beschäftigt, beleuchtet die bedeutende Rolle der deutschen Universitäten und deren Einfluss auf Bildungssysteme in vielen Ländern. In diesem Band wird die Expansion und Differenzierung der Hochschullandschaft in Europa analysiert, wobei die Ideen von Wilhelm von Humboldt als prägend hervorgehoben werden. Sechzehn Fachleute aus verschiedenen europäischen Ländern haben an diesem Projekt mitgewirkt, um ein umfassendes Bild der Hochschulstrukturen, der Ausbildung der Studierenden und der sozialen Rahmenbedingungen zu zeichnen. Dieses Werk ist nicht nur für Historiker von Bedeutung, sondern auch für alle, die sich für die Entwicklung des Bildungssystems in Europa interessieren.88,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geschichte der Universität in Europa 1946 - 1990, FachbücherDie Geschichte der Universität in Europa 1946 - 1990, herausgegeben von Walter Rüegg, ist ein umfassendes vierbändiges Werk, das die Entwicklung der Universitäten in Europa nach dem Zweiten Weltkrieg bis zum Ende des 20. Jahrhunderts dokumentiert. Dieses bedeutende Projekt wurde in Zusammenarbeit mit der Europäischen Rektorenkonferenz ins Leben gerufen und von einem internationalen Herausgeberkomitee betreut. Die Bände bieten eine detaillierte Analyse der Veränderungen und Herausforderungen, mit denen die Hochschulen in Europa konfrontiert waren, und beleuchten die Rolle der Universitäten in der Gesellschaft. Die Veröffentlichung in mehreren Ländern und Sprachen unterstreicht die Relevanz und den Einfluss dieses Werkes auf die europäische Bildungslandschaft. Mit dem Erscheinen des vierten Bandes wird dieses einzigartige gesamteuropäische Projekt nun abgeschlossen und wird als grundlegende Referenz für zukünftige Forschungen dienen.88,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bornmann:Nepal, Geschichte und Kultur, Fachbücher von Johannes BornmannDas Buch "Nepal, Geschichte und Kultur" von Johannes Bornmann bietet eine umfassende und detaillierte Analyse der Geschichte und Kultur Nepals. Auf 528 grossformatigen Seiten präsentiert der Autor eine Fülle von gut recherchierten Informationen, die sowohl für Einsteiger als auch für erfahrene Leser von Interesse sind. Die Darstellung reicht von der mythischen Vorzeit bis zur modernen Gegenwart und beleuchtet die kulturellen Einflüsse, die Nepal als Durchgangsland zwischen Indien und Tibet geprägt haben. Mit über 600 Abbildungen historischer Fotografien und Dokumente wird die Entwicklung der nepalesischen Kultur anschaulich und lebendig vermittelt. Zudem wird die Bedeutung öffentlicher und privater Feste im Leben der Nepalesen thematisiert, einschliesslich ihrer Ursprungslegenden und geschichtlichen Hintergründe. Dieses Buch ist ein unverzichtbares Werk für alle, die sich intensiv mit der Geschichte und Kultur Nepals auseinandersetzen möchten.66,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geschichte und Kultur der Kelten, Sachbücher von Bernhard MaierMit Bernhard Maier resümiert ein international anerkannter Keltenforscher faktenreich, allgemeinverständlich und auf aktuellem Forschungsstand unser Wissen über keltische Ereignisgeschichte, Siedlungs- und Wirtschaftsformen, Kunst und Handwerk, Handel und Verkehr, Sozialstruktur, Religion, Sprache sowie über Beziehungen von keltischen und mediterranen Kulturen. Die Geschichte der Kelten reicht weiter als zweieinhalb Jahrtausende zurück, und noch heute treffen wir allenthalben auf Zeugnisse ihrer Kultur: Ringwälle, Schanzen und Hügelgräber in der freien Natur, Gebrauchsgegenstände, Schmuck, Waffen - häufig als Grabbeigaben gehoben - in den Museen. Ihr Lebensraum erstreckte sich vom Norden des heutigen Schottlands und von der Iberischen Halbinsel bis ins ferne Kleinasien. Sie erscheinen in zahlreichen antiken Schriftquellen - so in Briefen des Apostels Paulus und in Caesars Werk über den Gallischen Krieg. All dies hat eine lebendige Detailforschung inspiriert, doch eine systematische Zusammenfassung gesicherten Wissens, wie sie mit diesem Handbuch Bernhard Maier vorlegt, hat bis jetzt gefehlt.68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **
-
Was sind Betriebsausgaben Beispiele?
Was sind Betriebsausgaben Beispiele? Betriebsausgaben sind Kosten, die im Rahmen der Geschäftstätigkeit eines Unternehmens anfallen. Beispiele für Betriebsausgaben sind Miete für Geschäftsräume, Gehälter und Löhne der Mitarbeiter, Kosten für Büromaterial, Versicherungsbeiträge, Werbekosten, Energiekosten, Abschreibungen auf Anlagevermögen und Reisekosten. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und dienen der Erzielung von Einnahmen. Es ist wichtig, Betriebsausgaben sorgfältig zu dokumentieren und zu verwalten, um die finanzielle Gesundheit des Unternehmens zu gewährleisten. **
-
Was sind keine Betriebsausgaben?
Was sind keine Betriebsausgaben? Betriebsausgaben sind Kosten, die im Rahmen der Geschäftstätigkeit eines Unternehmens anfallen und steuerlich absetzbar sind. Dazu gehören beispielsweise Miete, Gehälter, Werbekosten und Büromaterial. Persönliche Ausgaben, die nicht direkt mit dem Betrieb zusammenhängen, wie private Einkäufe oder Urlaubskosten, zählen hingegen nicht zu den Betriebsausgaben. Ebenso sind Ausgaben, die nicht nachweislich für das Unternehmen getätigt wurden, wie Luxusgüter oder private Versicherungen, keine Betriebsausgaben. Es ist wichtig, zwischen betrieblichen und privaten Ausgaben zu unterscheiden, um steuerliche Vorteile optimal nutzen zu können. **
-
Sind Spenden abzugsfähige Betriebsausgaben?
Sind Spenden abzugsfähige Betriebsausgaben? Spenden können als Betriebsausgaben abgezogen werden, wenn sie betrieblich veranlasst sind und keine Gegenleistung erbracht wird. Allerdings gibt es bestimmte Voraussetzungen, die erfüllt sein müssen, damit Spenden steuerlich abzugsfähig sind. Dazu gehören unter anderem die Begünstigung des Empfängers, die Dokumentation der Spende sowie die Einhaltung der Höchstgrenzen für Spendenabzüge. Es ist ratsam, sich im Vorfeld genau über die steuerlichen Regelungen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren, um sicherzustellen, dass Spenden als Betriebsausgaben geltend gemacht werden können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.